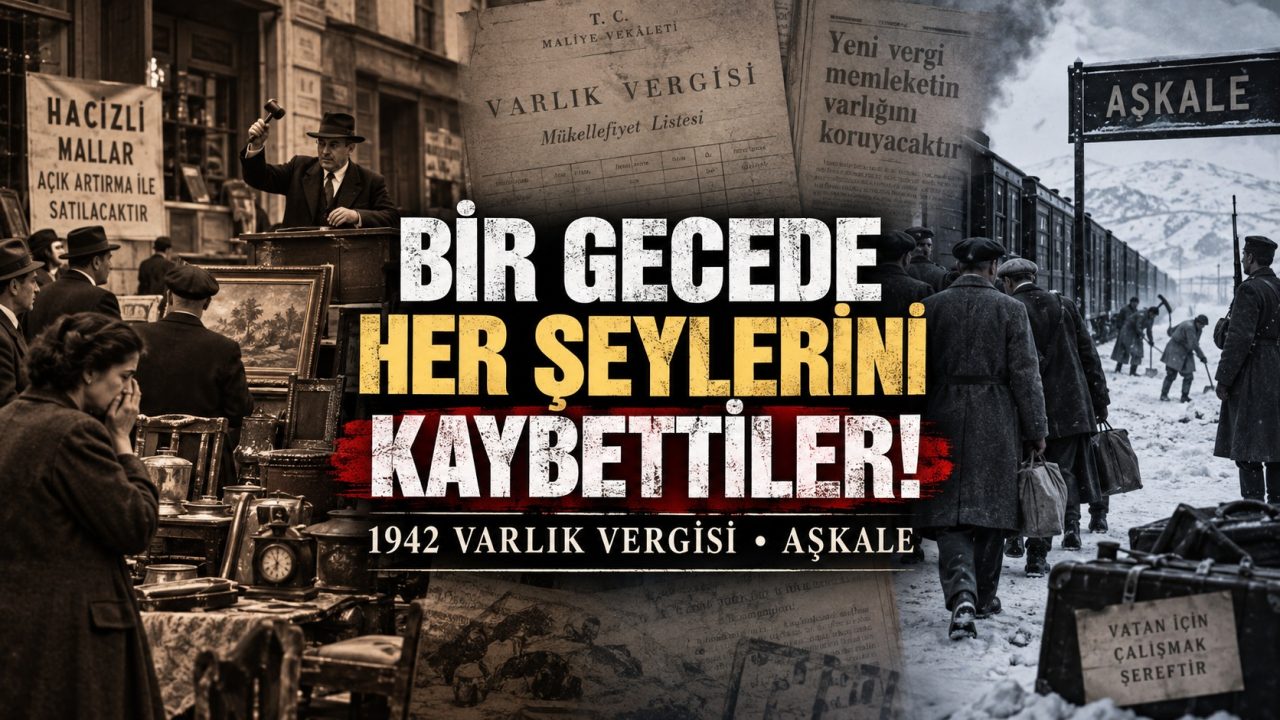
1942’de Türkiye II. Dünya Savaşı’na girmemişti; fakat savaş ekonomisinin ağır baskısı altındaydı. Enflasyon, kıtlık ve karaborsa büyürken hükümet olağanüstü servet ve kazançları vergilendirmek amacıyla Varlık Vergisi’ni çıkardı. Kanunda din ayrımı açıkça yazmıyordu; ancak uygulamada mükellefler farklı gruplara ayrıldı ve gayrimüslim vatandaşlar çok daha ağır tahakkuklarla karşılaşabildi. Vergisini ödeyemeyenlerin malları satıldı, bir bölümü ise çalıştırılmak üzere Aşkale’ye gönderildi. (1) (2)
Videoda Kullanılan Kaynaklar, Belgeler ve Görseller
Türkiye neden Varlık Vergisi çıkardı?
1942’de Türkiye savaşın dışında kalmasına rağmen savaş ekonomisinin bütün ağırlığını hissediyordu.
İthalat zorlaşmış, üretim düşmüş, fiyatlar hızla yükselmiş ve tedavüldeki para miktarı artmıştı. Başbakan Şükrü Saraçoğlu da kanun görüşmeleri sırasında fiyat artışları ve para arzındaki yükselişi açıkça gündeme getirmişti. (1) TBMM CDN
4305 sayılı Varlık Vergisi Kanunu 11 Kasım 1942’de kabul edildi ve 12 Kasım 1942’de Resmî Gazete’de yayımlandı. (1) Türkiye Büyük Millet Meclisi
Ama tartışma verginin çıkarılmasından çok:
nasıl uygulandığıyla başladı.
Vergiyi kimin ne kadar ödeyeceğine komisyonlar karar veriyordu
Kanun bütün mükellefler için tek bir sabit oran belirlemiyordu.
Yerel komisyonlar kişilerin servet ve kazanç durumlarını değerlendirerek ödenecek miktarı belirliyordu.
Üstelik komisyonların belirlediği tutarlara karşı normal anlamda bir yargı yolu öngörülmemişti. (1)
Bu nedenle önünüze ödeme gücünüzün çok üzerinde bir rakam çıktığında bunu değiştirmek son derece güçtü.
Ödeme için yalnızca 15 gün vardı
Vergi ilan edildikten sonra mükelleflerin ödeme yapabilmesi için verilen ilk süre:
15 gündü.
Ödeme geciktikçe zam uygulanıyor, borcun ödenmemesi hâlinde haciz ve daha sonra bedenî çalışma mükellefiyeti gündeme geliyordu. (1)
Yani bazı insanlar birkaç hafta içerisinde nakit bulmak zorundaydı.
Bulamayanlar:
evlerini,
dükkânlarını,
arsalarını,
şirket hisselerini,
mobilyalarını ve değerli eşyalarını
satmaya başladı.
Kanunda din ayrımı yoktu, uygulamada vardı
4305 sayılı kanunun yayımlanan metninde:
Rum, Ermeni, Yahudi veya Müslüman
şeklinde açık bir ayrım bulunmuyordu. Kanun ticari kazanç, servet, gayrimenkul ve büyük çiftçilik gibi ekonomik kategorileri tanımlıyordu. Türkiye Büyük Millet Meclisi
Ancak uygulama sırasında hazırlanan cetvellerde mükellefler:
M — Müslüman
G — Gayrimüslim
D — Dönme
E — Ecnebi
şeklinde sınıflandırıldı. (2)
Tarihsel tartışmanın merkezindeki konu da tam olarak burada.
Çünkü gayrimüslim vatandaşlara tahakkuk ettirilen vergilerin birçok durumda Müslüman vatandaşlardan çok daha ağır olduğu akademik araştırmalarda ortaya konuyor. (2) (3)
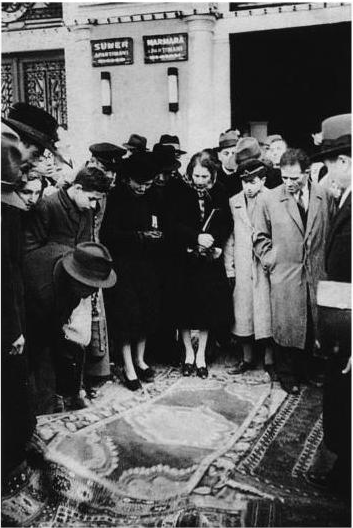
İnsanların malları açık artırmada satıldı
Vergisini ödeyemeyen mükelleflerin malları haczedilip satışa çıkarılabiliyordu.
Dönemin gazetelerinde:
“Varlık vergisini veremeyenlerin malları satılıyor”
gibi ilan ve haberlerin yayımlandığını bugün hâlâ görebiliyoruz.
Ev eşyaları, dükkânlar ve gayrimenkuller açık artırmalara çıkarıldı.
Bazı çalışmalarda 885 gayrimenkulün açık artırmayla satıldığı aktarılıyor. (4)
Bu yüzden başlıktaki:
“Bir gecede her şeylerini kaybettiler”
ifadesi kelimenin tam anlamıyla bir geceyi anlatmıyor.
Ama bazı ailelerin birkaç hafta içinde yıllarca biriktirdikleri servetlerinin önemli bölümünü kaybetmesi tarihsel bir gerçek.
Sonra sıra Aşkale’ye geldi
Vergisini ödeyemeyenler için kanunun en ağır yaptırımlarından biri:
bedenî çalışma mükellefiyetiydi.
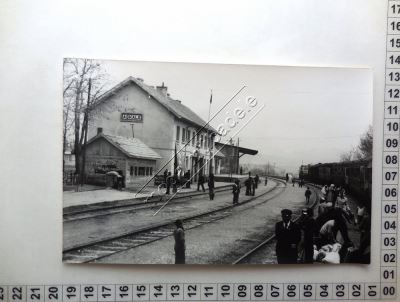
İstanbul’da borcunu ödeyemeyen mükelleflerin bir bölümü toplanarak Erzurum’un Aşkale ilçesine gönderildi.
İlk kafile 27 Ocak 1943’te hareket etti ve 32 kişiden oluşuyordu. (4)
Sonraki aylarda sevkler devam etti.
Aşkale kısa sürede Varlık Vergisi uygulamasının sembolüne dönüştü.
“Sürgün” mü, çalışma mükellefiyeti mi?
Kanunun kullandığı resmî ifade:
“bedenî çalışma mükellefiyeti” idi.
Dolayısıyla hukuk metninde “Aşkale sürgünü” diye bir düzenleme bulunmuyor.
Ancak insanların yaşadıkları yerlerden alınarak yüzlerce kilometre uzağa gönderilmeleri nedeniyle tarih yazımında ve kamuoyunda:
“Aşkale sürgünü”
ifadesi yaygınlaştı.
İki ifadeyi birbirinden ayırmak daha doğru:
Resmî uygulama: bedenî çalışma mükellefiyeti.
Tarihsel kullanım: Aşkale sürgünü.
Gazete kupürleri hâlâ elimizde
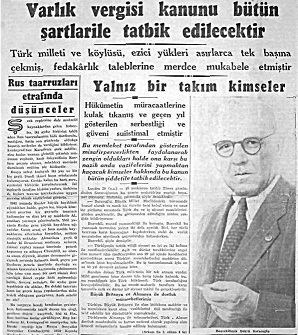
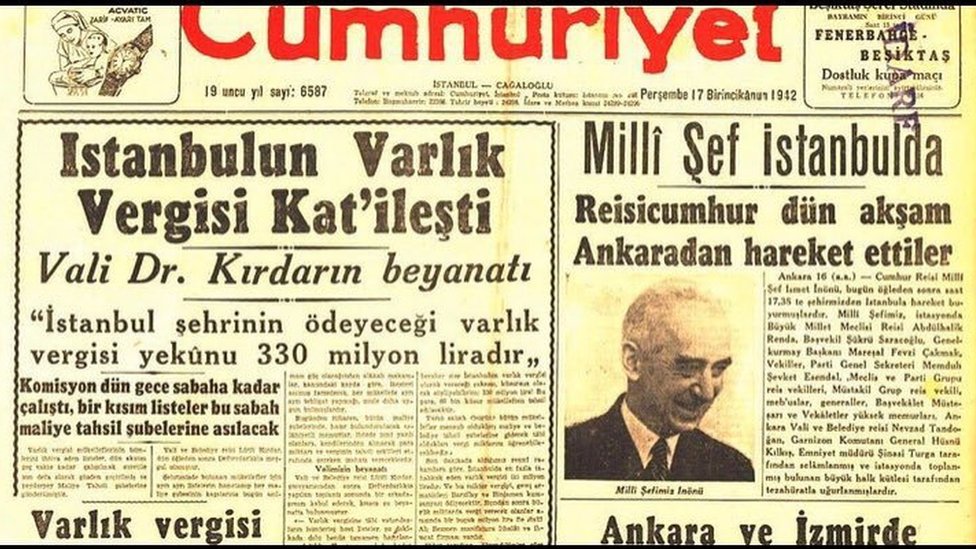
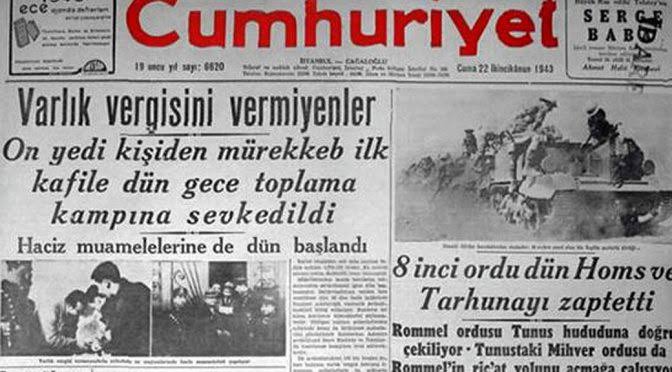
Uygulamanın en önemli kanıtlarından biri dönemin basını.
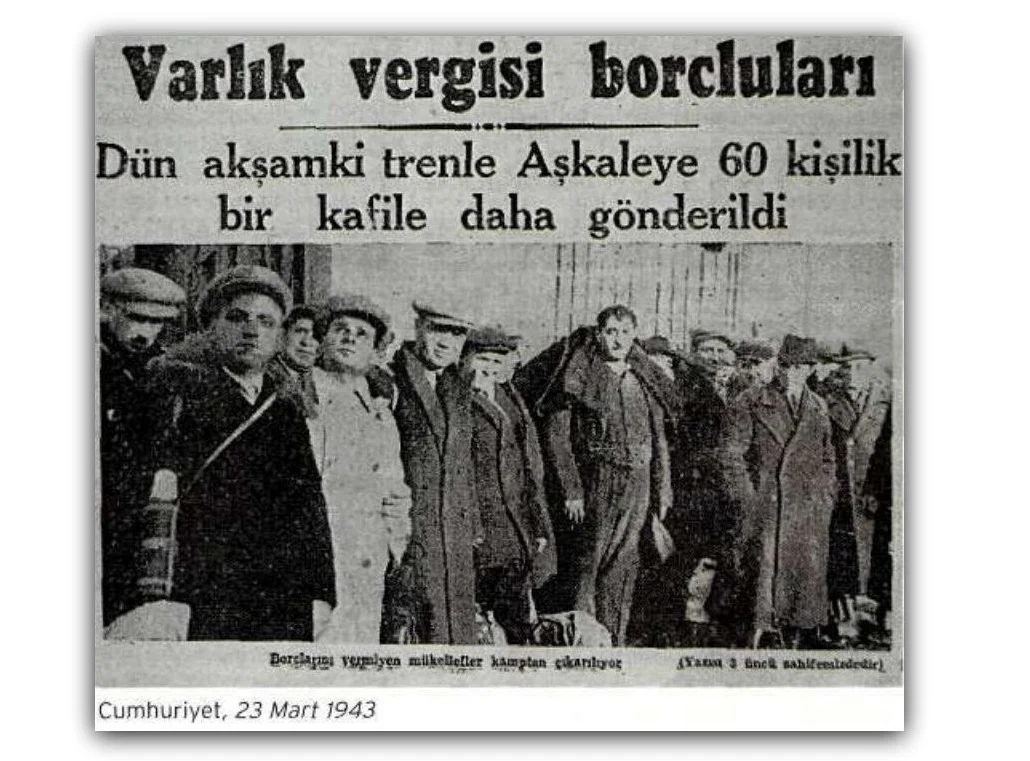
Örneğin 23 Mart 1943 tarihli Cumhuriyet gazetesinde:
Aşkale’ye yeni bir kafilenin gönderildiğini bildiren haberler yayımlandı.
Video için kullandığımız bu kupürlerin gerçek görsellerini aşağıdaki Videoda Kullanılan Belgeler ve Görseller bölümüne ekleyebilirsin.
Bu yüzden Aşkale olayı yalnızca yıllar sonra yazılmış hatıratlardan ibaret değil.
Dönemin gazeteleri de sevkleri kayıt altına almış durumda.
Aşkale’de ne yaptılar?
Çalışma mükellefleri yol yapımı, taş kırma ve kar temizleme gibi kamu işlerinde çalıştırıldı. (4)
Erzurum ve Aşkale’nin sert kış koşulları özellikle ileri yaştaki ve sağlık problemi bulunan kişiler açısından ağırdı.
Çalışma mükellefleri arasında hayatını kaybedenler de oldu.
Akademik çalışmalarda 21 kişinin yaşamını yitirdiği aktarılıyor. (5)
Burada önemli bir ayrım var:
Aşkale bir imha kampı değildi ve bu kişiler infaz edilmedi.
Ancak zorunlu sevk ve çalışma düzeni içerisinde meydana gelen ölümler, uygulamanın en ağır insani sonuçlarından biri oldu.
Varlık Vergisi yalnızca gayrimüslimlerden alınmadı
Bu konuda yapılan yaygın bir hatayı da düzeltmek gerekiyor.
Varlık Vergisi yalnızca gayrimüslim vatandaşlara uygulanan bir vergi değildi.
Müslüman vatandaşlar da vergi ödedi.
Ancak bu durum uygulamadaki eşitsizliği ortadan kaldırmıyor.
Belgeler ve akademik çalışmalar, mükelleflerin dinî/toplumsal kimliklerine göre sınıflandırıldığını ve gayrimüslim kesimin orantısız biçimde yüksek vergi yükleriyle karşılaşabildiğini gösteriyor. (2) (3)
Dolayısıyla tarihsel mesele:
“Kim vergi ödedi?”
sorusundan çok:
“Vergi yükü kimlere nasıl dağıtıldı?”
sorusunda düğümleniyor.
Uygulama 1944’te sona erdi
1943 yılı ilerledikçe sistemde bazı kolaylıklar yapılmaya başlandı. TBMM kayıtlarında da vergi borçlarını ödemekte ciddi güçlük yaşayan mükellefler için düzenleme ihtiyacı açıkça görülüyor. Türkiye Büyük Millet Meclisi
Son noktayı ise 15 Mart 1944 tarihli 4530 sayılı kanun koydu.
Bu kanunla henüz tahsil edilmemiş Varlık Vergisi borçlarının kalan kısmı silindi.
Kanun 17 Mart 1944’te Resmî Gazete’de yayımlandı. (6) Türkiye Büyük Millet Meclisi
Böylece Varlık Vergisi dönemi sona erdi.
Geriye ne kaldı?
Varlık Vergisi devlet açısından önemli bir mali kaynak sağladı.
Fakat özellikle gayrimüslim vatandaşların bir bölümü açısından:
servet kaybı,
zorunlu satışlar,
işletmelerin el değiştirmesi,
Aşkale’ye sevk
ve devlete duyulan güvenin sarsılması
gibi uzun vadeli sonuçlar doğurdu.
Bu nedenle Varlık Vergisi bugün yalnızca eski bir vergi kanunu olarak değil:
Türkiye’nin ekonomi, vatandaşlık ve azınlıklar tarihinin en tartışmalı uygulamalarından biri olarak hatırlanıyor.
Kaynaklar ve Belgeler
(1) TBMM — 4305 Sayılı Varlık Vergisi Hakkında Kanun
https://www5.tbmm.gov.tr/tutanaklar/KANUNLAR_KARARLAR/kanuntbmmc024/kanuntbmmc024/kanuntbmmc02404305.pdf
(2) Varlık Vergisi uygulaması ve mükellef sınıflandırmaları — akademik çalışma
https://dergipark.org.tr/tr/download/article-file/1125986
(3) İbrahim İnci — İkinci Dünya Savaşı Yıllarında Türkiye’de Varlık Vergisi Uygulaması
https://dergipark.org.tr/tr/pub/cbayarsos/article/53646
(4) Varlık Vergisi’nin İngiliz Basınına Yansıması: The Times Örneği
https://dergipark.org.tr/tr/download/article-file/3665553
(5) Varlık Vergisi ve Aşkale’de zorunlu çalışma uygulaması üzerine akademik çalışma
https://dergipark.org.tr/tr/download/article-file/2605941
(6) TBMM — 4530 Sayılı Varlık Vergisi Bakayasının Terkinine Dair Kanun
https://www5.tbmm.gov.tr/tutanaklar/KANUNLAR_KARARLAR/kanuntbmmc026/kanuntbmmc026/kanuntbmmc02604530.pdf